
近期,全球知名咨询机构艾睿铂(Alix Partners)发布了一份汽车行业重磅调研,把那些欧洲老牌车企的窘况无情地曝光了出来。
艾睿铂在报告里提出了一个灵魂拷问:
“到了2030年代,欧洲还能继续靠造车吃饭吗?”
如今,欧洲仍把希望寄托在布鲁塞尔出台的惩罚性关税上,而很明显,这并不是长久之计。
中国电车早就和欧洲传统车企拉开了差距,现在的中国车已经不再只堆配置了,而是和欧洲某些车企形成了“系统性代差”。
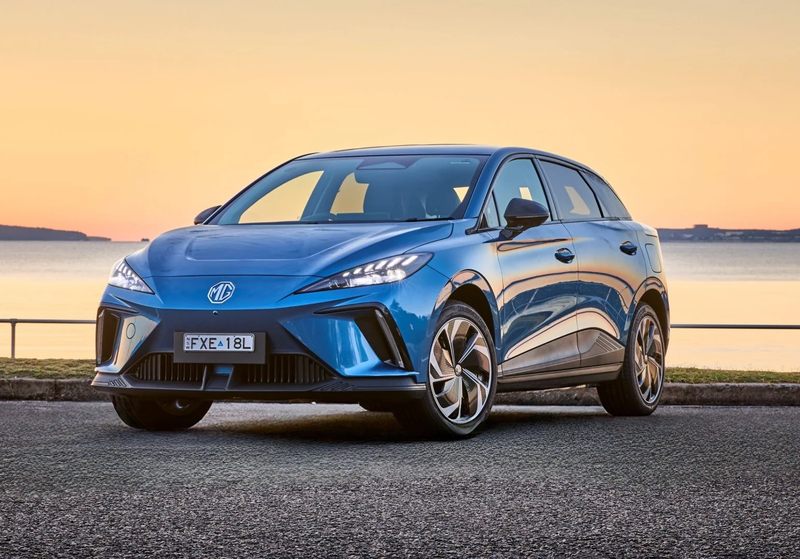
图源:Which Car
成本鸿沟
差出一辆代步车的距离
欧洲车相较于中国,最明显的差别就是造车成本。
艾睿铂指出,中国车企造一辆纯电车的平均成本约为28,000美元,而欧洲本土车企制造一辆同级别电车,需花费43,000美元。
双方在造车成本上足足拉开了15,000美元,都可以买一辆中国的纯电小车了,比如五菱缤果或比亚迪海鸥。
更严重的是,艾睿铂强调,这种成本差是“结构性的,而非暂时性的”,并且这种差距会越拉越大。

图源:Which Car
欧洲的许多政客之前认为,只要对中国进口电动车加征百分之几十的反补贴关税,欧洲本土的老牌车企就可以高枕无忧。
然而,现实显然并非如此,关税最多只能削去中国车企的小部分利润,根本无法让欧洲本土品牌在市场上获得真正的价格竞争力。
图源:Which Car
效率差距
两年推倒重来与五年慢条斯理
除了巨大的成本差距外,欧洲车企和中国车企之间还有着不可逾越的开发效率鸿沟,中国汽车的产品迭代实在太快了。
传统欧洲车企研发新车的流程十分严谨,一辆新车从图纸到上市,需要耗费4-5年之久。
比如,德国的车企就会把每一个机械零件在台架上做数以万次的疲劳测试,然后还要由管理委员会审批。
图源:Which Car
而中国车企则不同,他们采用的是互联网产业和消费电子产业的生产逻辑,依靠全栈模块化平台和高度数字化的开发流程,一辆新车从设计到量产销售只需要2年左右。
这种迭代效率的差距在线下门店里被无限放大,你去一家中国新能源品牌的线下4S店,你会发现,卖得风生水起的车型里,有76%到100%的都来自过去2至3年内上市的新车。
反观欧洲车,目前在售的车型里,在过去3年内上市的不足三分之一。
这就好像一台黑白屏手机在和智能手机抢市场,欧洲的许多设计师还在纠结中控台上的机械旋钮应该用哪种铝合金滚花,而中国车企早就把电气架构、车机芯片和智驾换了两代了。
图源:Which Car
灵魂与命门
代码写不过,电池买不起
在智能化时代,欧洲车企的另一个缺陷,就是其核心价值链跟不上节奏了。
艾睿铂在报告中表示,
“现代汽车的核心价值正在加速从机械硬件转向底层代码。”
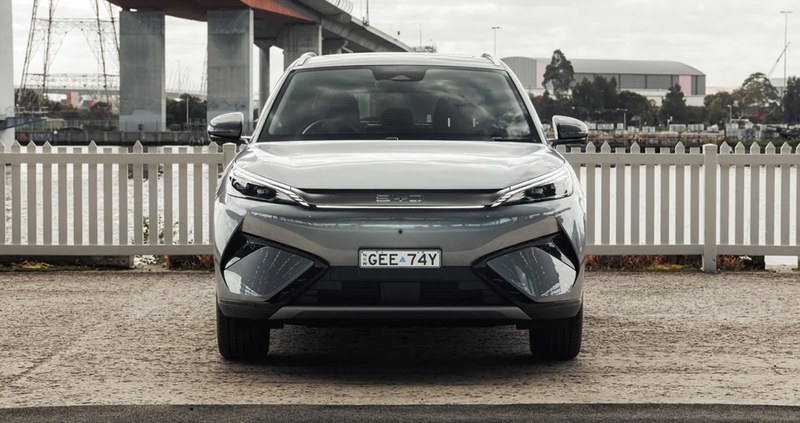
是的,从中国汽诞生的那天起,汽车工业的技术核心就开始转向“软件定义汽车(SDV)”的架构了,中国车企能像更新手机App一样,通过OTA给车辆不断带来全新的交互体验和智驾功能。
图源:Cars Guide
但欧洲车企呢?他们直到今天还在研究上百个分散的分布式电子控制单元(ECU)。
比如,大众汽车之前就在其软件部门CARIAD上烧掉了数百亿欧元,而换来的结果却是保时捷Macan EV和奥迪电车全线推迟上市,还造成了公司高层集体大换血……
图源:Which Car
除了在软件上受制于人,欧洲车企如今在硬件上也几乎丧失了话语权。
一辆纯电车上,成本最高、最核心的零部件就是电池,而现在,全球80%的电池正极材料与核心矿物提炼产能,全都分布在欧洲以外,绝大部分掌握在中国手中。
欧洲不仅缺失本土电池产业链,而且在本地建厂的能源费用和劳工成本奇高,这让欧洲的电池产业压根起不来。
图源:Reuters
大众之痛
暴跌的交付量与空荡的旧工厂
看完了这些报告数据,你感到震惊了吗?如果没有,那我们就再来看看德国汽车工业的掌上明珠——大众汽车(Volkswagen Group)的现状。
在2026年第三季度的财报中,大众汽车的全球交付量暴跌14.3%,交付总数缩减了189万辆。
这种跌幅已经超过了大众在2022年第二季度全球供应链大断裂时期的低谷。
图源:Volkswagen
大众销量跌幅最大的市场,就是中国市场。
据《Reuters》报道,大众汽车当季在中国的交付量下滑了38.5%,相当夸张。
在欧洲本土市场,大众也出现了2.8%的销量下滑,同时,在北美市场的销量也下降了5.8%。
这不得不让人感到唏嘘,要知道,大众曾是布满中国大街小巷的热门汽车品牌,而现在,在极氪7X、比亚迪、奇瑞等中国品牌的压制下,大众的品牌溢价正在逐步消失。
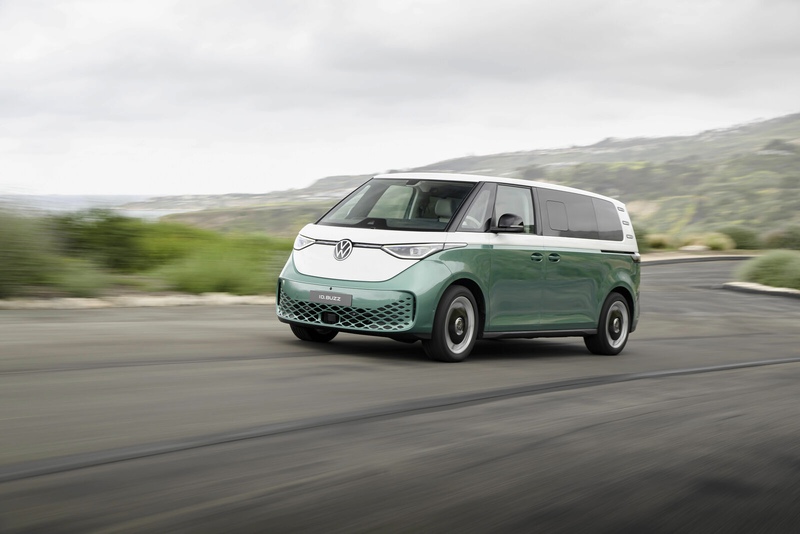
图源:Volkswagen
销量一跌,品牌的产能闲置危机就显现了出来。
艾睿铂的调研给出了一个数据,欧洲本土目前有15座汽车制造工厂的产能利用率低于60%。
要知道,汽车制造是一种高重资产、高折旧的行业,一家工厂的产能效率如果跌破了70%,那么这家企业所生产的每一辆车都在亏损折旧费。
这也是大众前段时间疯狂关闭德国本土工厂,导致大批员工失业的原因。
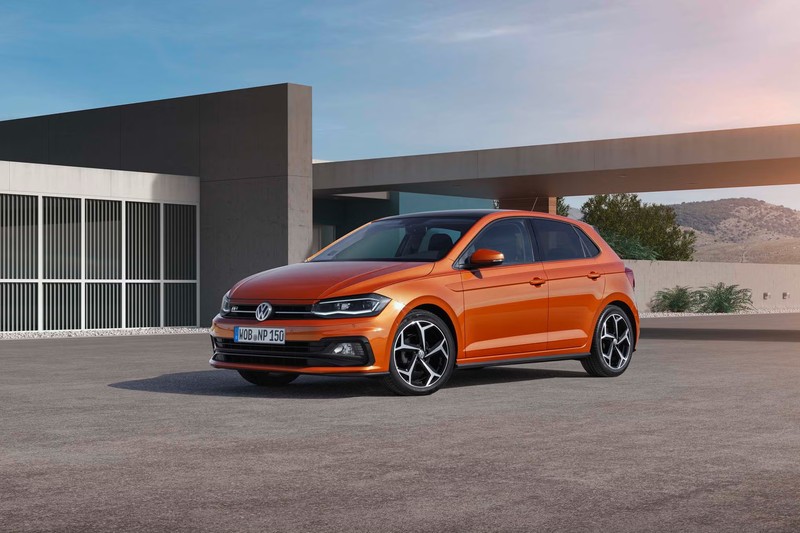
图源:Which Car
大众关闭工厂一事,又让中国车企嗅到了商机。
他们通过直接收购或租用的方式利用了这些工厂设施,迅速在西班牙、匈牙利、波兰等地扎根。
这招要是成功了,中国汽车以后就都是欧洲本土生产了,这会你就收不上关税了吧?
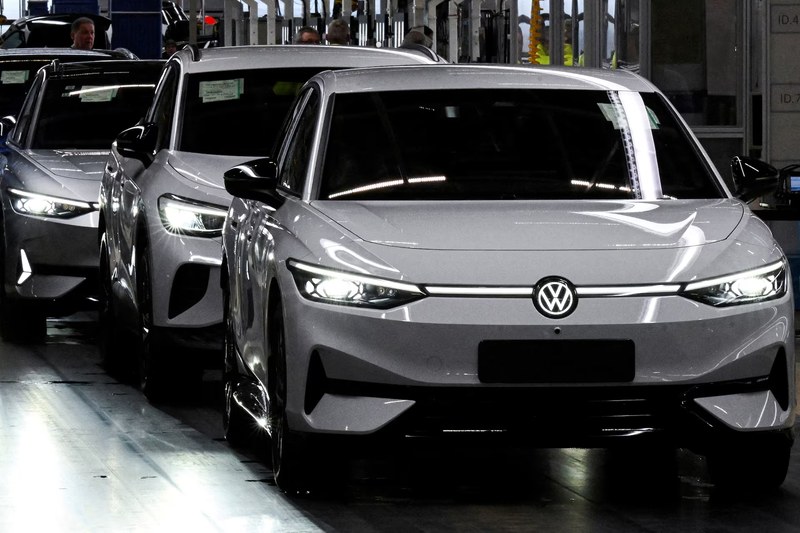
图源:Reuters
窗口关闭
高额关税也救不了欧洲车企
再说说更核心的问题,那就是欧洲不少车企的财务问题。
欧洲不少汽车工厂的税前平均利润率已经从2021年的13.2%断崖式滑落至2025年的6.9%,直接腰斩。
利润下滑所带来的结果立竿见影,从前,欧洲车企都是利用燃油车的高利润来支撑电动化进程,而现在,它们在智能化研发、
自动驾驶和新型电池技术上的资本投入被迫大幅削减,从而陷入了恶性循环:产品力不足——降价促销——利润骤减——缺乏研发投入——产品力不足……
艾睿铂的汽车业务全球负责人安德鲁·伯格鲍姆(Andrew Bergbaum)对此警告称,
“欧洲的现代工业繁荣几乎完全建立在汽车产业的基石之上。如今,这份老祖宗传下来的家业正悬在悬崖边缘。”
另一位负责德语区汽车业务的合伙人周星(Xing Zhou)也表示,
“留给欧洲巨头们从财务强势地位从容转型的窗口期正在极速关闭,任何温水煮青蛙式的渐进性改革都救不了欧洲汽车制造业。”
当然,这并不意味着欧洲车企明天就会倒闭,因为百年积累的底盘调校技术、品牌声誉以及全球经销网络,都可以维持车企运转。
然而,汽车行业已经今时不同往日了,造车的底层逻辑或许早就发生了颠覆。
一辆车最迷人的地方或许正在从“发动机的轰鸣”向“高算力和极致性价比”进发,老牌车企过去引以为傲的那套商业套路应该改
一改了,学习一下中国的供应链和新能源品牌的开发速度与平台协同。
如果一些欧洲车企不能在短时间内完成改革,那么在不久的将来,那些曾经统治世界的百年品牌,或许会变成电车的组装厂。
文章主要来源:
Which Car、Alix Partners、Cars Guide、Reuters、BBC
